Archives par mot-clé : finance islamique

Perspectives pour la finance islamique en Tunisie

Quel avenir pour la Finance islamique en Tunisie 🇹🇳 ?

Manifestement, la Finance islamique en Tunisie  n’a pas encore tenu le rang que ses avocats veulent bien lui donner. Les banquent qui s’y livrent se comptent au bout des doigts, trois en tout, s’arrogeant 7% du marché bancaire du pays. Il s’agit d’Al Baraka créée depuis les années 70, Zitouna en 2010 et El Wifack International Bank en 2015. Pourtant, au plan international, le marché de la finance islamique représente environ 2 trillions de dollars, en croissance annuelle de 16 à 20%, dont 40% des transactions sont accaparés par les pays de Golfe, sachant que 500 banques islamiques et 300 fenêtres de services islamiques relevant de banques traditionnelles sont opérationnelles actuellement.
Un mouvement que les banques tunisiennes compatibles avec la Charia pensent pouvoir rejoindre avec 15% des actifs bancaires à l’horizon 2020, contre 6,5% en 2016, selon les prévisions d’un expert en la matière s’exprimant lors d’une table ronde organisée par l’Association tunisienne de la finance islamique sur « l’effet des législations sur le développement des services financiers en Tunisie ». Il estime que les banques islamiques sont en peine de réinvestir l’excédent des dépôts, soulignant que la loi N°48 de juillet 2016, va permettre aux banques islamiques de la place et les banques étrangères désireuses investir en Tunisie de trouver des fenêtres spécialisées en Finance islamique.
Au demeurant, des mécanismes de contrôle seront mis en place, dès la finalisation des textes législatifs et procéduraux régissant le secteur de la finance islamique en Tunisie. Il s’agit de soutenir l’emploi et le développement dans le pays et de favoriser la migration du secteur informel vers le formel, réduisant ainsi les marges de l’économie parallèle. Les autorités financières, elles, sont appelées à mettre en place un texte législatif permettant d’assurer l’équité des chances en matière de concurrence entre les banques islamiques et celles classiques. La présidente de l’Association tunisienne de la finance islamique estime à cet égard que « l’engagement de la banque islamique à l’application des principes de la charia a porté atteinte à l’intérêt de son client, étant donné que ce dernier n’est pas concerné, par exemple, par le programme du premier logement, décidé par le gouvernement, puisque la banque ne peut travailler avec les intérêts ». De même, ces banques ne sont pas autorisées à financer l’acquisition des terrains agricoles, puisqu’elles se présentent comme des sociétés de participation et la loi tunisienne interdit à tout étranger de s’approprier de terres agricoles », a-t-elle fait savoir.
Gestion des liquidités
Partout dans le monde et plus encore dans mains pays européens comme le Luxembourg et la Grande-Bretagne, les vertus de la finance islamique sont abondamment célébrés. Ils voient dans cette finance un outil pour maintenir leurs dépenses budgétaires et contrer l’impact négatif des prix du pétrole sur leurs budgets. Les changements réglementaires pourraient aider l’industrie à résoudre les problèmes liés à l’absence d’instruments de gestion des liquidités et lui permettre d’appliquer plus rigoureusement le principe du partage des pertes et des profits. Quant à la normalisation des pratiques, elle pourra permettre d’améliorer l’intégration de l’industrie et sa capacité d’innovation.
Les analystes estiment que l’industrie devrait atteindre une valeur de 3000 milliards de dollars dans le courant de la prochaine décennie. Cette croissance sera probablement le résultat de la combinaison des efforts déployés par les acteurs de la finance islamique ainsi que sa contribution au développement de l’économie réelle, qui alimente l’intérêt des États et institutions en charge du développement.

Source : http://africanmanager.com/16_tunisie-quel-avenir-pour-la-finance-islamique/
Finance Participative Maroc

Au Maroc la finance participative avance, le ministère de l’Économie et des finances a publié au Bulletin officiel (n° 6.548 du 2 mars 2017) les arrêtés homologuant les circulaires de Bank Al-Maghrib (BAM) relatives aux banques participatives. Ils détaillent les caractéristiques des produits «Mourabaha», «Ijara», «Moudaraba» et «Salam».


Mourabaha

Produit phare de la finance islamique, il s’agit du contrat par lequel une banque vend à son client un bien meuble ou immeuble à son coût d’acquisition qui comprend le prix d’achat, les frais d’acquisition auquel il faut ajouter une marge bénéficiaire.

Le client peut donner l’ordre à la banque d’acheter un bien mobilier ou immobilier en sa faveur et qu’il va devoir acquérir dans le cadre d’un contrat Mourabaha. Pour s’assurer de l’exécution de la promesse d’achat par le client, l’établissement bancaire peut exiger le paiement d’un montant en numéraire appelé «hamish al jiddiya» et ceci en garantie de l’exécution de la promesse formulée par le client.


Al Ijara

Il s’agit d’un produit qui permet à un client de louer un bien meuble ou immeuble mis à sa disposition par une banque en contrepartie d’un loyer fixe ou évolutif. Dans ce dernier cas, les deux parties doivent préciser les fourchettes maximales et minimales du loyer.

Au terme de la durée de la location, la propriété du bien peut être transférée au client moyennant un contrat distinct.


La «Moudaraba» 

Il s’agit d’un contrat par le truchement duquel une ou plusieurs banques financent un ou plusieurs personnes associées dans un même projet. Le contrat Moudaraba peut préciser les modalités de l’investissement, comme il peut consister en contrat libre qui permet au client d’investir l’argent qui lui est accordé sans restrictions.


Le contrat «Salam»

La banque qui se met dans la posture de «l’acheteur» met à disposition du client une somme d’argent en contrepartie d’une livraison ultérieure d’une marchandise. Le contrat Salam doit prévoir toutes les caractéristiques et les volumes de cette marchandise qui, par ailleurs, est disponible sur le marché afin de permettre au client de la banque d’honorer son engagement à l’échéance prévue dans le contrat. Si le client n’est pas en mesure de livrer la marchandise dans les délais, il peut négocier un délai supplémentaire sans réviser le prix ou revoir à la hausse la quantité de la marchandise. Enfin, il peut substituer la marchandise objet du contrat par une autre après accord de l’acheteur.

Source : http://www.leseco.ma/finances/55290-le-guide-des-produits-de-la-finance-participative.html

La Russie souhaite voir la finance islamique se developper 

Finance Islamique en Russie

L’industrie mondiale de la finance islamique, qui connaît des taux de croissance phénoménaux avec une expansion en Europe verra un nouvel entrant en Russie. La finance islamique en Russie c’est pour bientôt !

La Russie a déjà commencé le processus d’acclimatation avec l’industrie de la finance islamique en s’appuyant sur le modèle établi de la Banque islamique de développement (BID), dont le siège est à Djeddah.
“La Russie espère mettre en place le système de finance islamique dans ses banques”, a déclaré un membre de la délégation russe qui rendait visite à la BID.
“Notre principal objectif est de se familiariser avec le système de financement islamique et de le mettre en œuvre plus tard en Russie, où vivent 25 millions de musulmans”, a déclaré Abubakar Arsamaskof, président de la Banque industrielle de Moscou à Saudi Gazette.
La banque islamique fait référence à un système d’activité bancaire conforme aux principes de la charia et à son application pratique par le développement de l’économie islamique.
A la question de savoir si la Russie est prête pour un tel changement, Arsamaskof a indiqué que bien qu’il n’y ait pas encore de cadre réglementaire qui faciliterait les opérations bancaires islamiques, le président et le gouvernement sont prêts à mettre en œuvre la finance islamique au plus tôt et, de fournir au gouvernement les mécanismes nécessaires.
“D’où la nécessité pour nous d’étudier un modèle de réussite et c’est la BID”, at-il dit. Arsamaskof a souligné qu’ils souhaitent développer un partenariat avec la BID pour développer et mettre en œuvre la finance islamique dans les banques russes.

Il a également déclaré que leur banque industrielle compte 7 000 employés répartis dans 260 succursales offrant différents produits et services. Il a ajouté que l’accent était mis principalement sur l’industrie, la construction et l’agriculture. Il a souligné qu’ils émettent une offre de crédit à ceux qui veulent accomplir le Hajj.
Arsamaskof a indiqué que les entreprises russes se dirigent de plus en plus vers l’industrie halal et ont des investissements qui sont estimés à 100 millions de dollars.

«Les produits halal, a déclaré Arsamaskof,« sont populaires aussi parmi les non-musulmans qui achètent ces produits avec plaisir parce qu’ils sont sûrs de leur haute qualité.
Le cheikh Roshan Abasof, premier vice-président du Conseil Shoura de Muftis pour les musulmans de l’administration de la Fédération de Russie, a expliqué qu’en 2000, un organisme réglementaire de certification, de contrôle et de surveillance a été créé sous le nom de Centre international de normalisation et de certification halal (ICSC).
Jusqu’à ce jour 200 entreprises ont reçu la certification ICSC et leurs produits sont exportés vers cinq pays différents, y compris ceux dans la région du Golfe.
M. Abasof a déclaré: «La Russie et la BID collaborent déjà dans différents secteurs – principalement le secteur philanthropique, le Waqf et l’éducation. Et cette coopération dans le système bancaire islamique va encore renforcer les relations. ”
Il a ajouté que plus de 70 étudiants ont bénéficié de bourses de la BID pour terminer leurs études universitaires.
La délégation russe a visité la BID pour collaborer et renforcer le système de finance islamique en Russie. Parmi les autres négociations, la collaboration entre la BID et la Banque industrielle de Moscou pour trouver des possibilités d’investissement et créer des emplois pour les jeunes.
Le président de la BID, Bandar Hajjar, a déclaré: “La banque étudie les méthodes par lesquelles elle peut participer aux banques islamiques en Russie après l’achèvement des mesures juridiques et organisationnelles en coopération avec la Banque centrale de Russie.
Il a ajouté qu’ils ont été témoins d’une volonté réelle dans le gouvernement russe et dans la Banque centrale de Russie pour fournir un environnement approprié pour la finance islamique.

Il a encouragé la BID à former des fonctionnaires bancaires à cet égard et fournir des bourses aux ressortissants russes afin de les préparer à travailler dans le secteur de la finance islamique.

Parallèlement, la BID a approuvé la participation de 29 projets en Russie évalués à 7,4 millions de dollars. Ces projets comprennent: l’Université islamique de Moscou, l’Université islamique de Kazan, un Institut islamique et une polyclinique médicale à Saratov et les Instituts islamiques du Daghestan.
La BID a également fourni une aide d’urgence à la Tchétchénie, consacrée à la construction d’écoles et d’instituts de formation professionnelle.

Finance islamique en Afrique 

État des lieux de la Finance Islamique en Afrique :

La finance islamique a fait une percée remarquable durant ces derniers mois en Afrique, un constat qui pourrait se confirmer dans les années à venir si les Etats et les entreprises privées continuent à lever des fonds à travers ce canal conforme à la Charia.
Après les émissions d’obligations souveraines de la Côte d’Ivoire, du Sénégal et du Togo en 2016, l’Africa Finance Corporation (AFC), une institution multilatérale spécialisée dans le développement de projets d’infrastructures en Afrique, a réussi une belle opération.
Fin janvier, l’AFC a levé pour sa première obligation conforme aux percepts islamiques, près de 140 millions d’euros. Une somme qui vient s’ajouter aux quelques 1,2 milliard d’euros déjà émis par les Etats africains durant ces deux dernières années.
L’émission d’obligations islamiques, plus communément appelées Sukuk, vient donc confirmer la tendance: les Etats Africains ont actuellement un penchant vers la Finance Islamique. Longtemps délaissés par les investisseurs internationaux, les Etats Africains, pour la majorité d’entre eux, ont durant plusieurs décennies fait appel uniquement aux organismes financiers internationaux tels que le FMI ou la Banque Mondiale.
Mais depuis peu, les Sukuk connaissent un succès croissant auprès des investisseurs au niveau international. Une tendance qui n’a pas échappé aux Etats africains. Les pays du continent qui ont emprunté à travers ce mode de financement, ont à chaque souscription, dépassé les montants espérés. Cette situation est donc venue renforcer la volonté des gouvernements africains de faire appel à la Finance Islamique.
Le Nigeria, la Tunisie et l’Egypte prévoient ainsi de lancer leur propres émissions obligataires conforment à la Charia dans les mois à venir. Le gouvernement marocain a, pour sa part, octroyé il y a quelques semaines des agréments pour les banques Islamiques. Un décollage qui pourrait fort bien profiter à l’Afrique, si les retours sur investissements sont à la hauteur des émissions obligataires.


Dossier spécial Epargne Halal

L’Epargne Halal, un mythe ou une réalité ?

Dossier spécial epargne halal

Nous allons ici vous expliquer ce qu’est L’Epargne Halal et quelles solutions existent aujourd’hui.

1. Epargne Halal, Epargne Haram?

Le terme Epargne Halal vient en opposition au terme Epargne Haram (licite/illicite). Aujourd’hui en France les banques proposent uniquement des comptes d’épargne rémunérés.

Ces comptes rémunérés tels que les livrets, les plans d’épargne logement, les plans d’épargne retraite, ainsi que les assurances vie conventionnelles sont considérés comme Haram. En effet ces comptes sont assujettis aux intérêts et donc à Riba. Ce qui est prohibé en Islam.

Aujourd’hui il existe une alternative. En effet, des comptes Epargne Halal, c’est-à-dire conforme aux préceptes de l’islam ont vu le jour. Ces comptes sont visés et vérifiés par un charia board, ce qui garantit la conformité aux principes de l’islam et donc de la finance islamique.

2. Pourquoi les comptes epargne halal ?

En France, où vivent environ 5 millions de musulmans, il n’y avait jusqu’ici pas de possibilité pour ces personnes de recourir à des comptes epargne halal rémunérés en conformité avec leurs foi.

3. Les comptes conformes aux principes de l’islam :

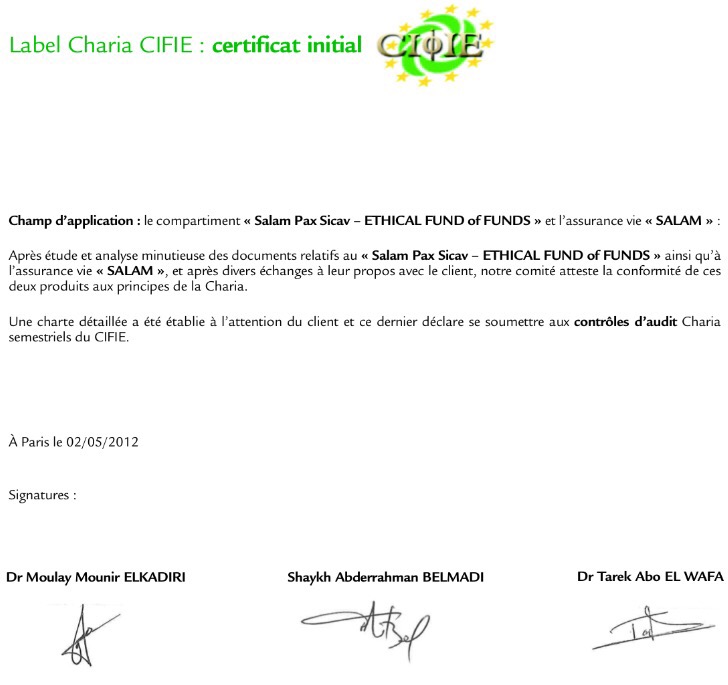
Pour être considéré comme halal, un compte épargne doit respecter entre autres cinq grands principes et être agréé par un collège d’experts en finance islamique que l’on appelle le charia board.  Voici ci dessous le label charia délivré par le CIFIE à un contrat d’épargne islamique.

Charia board epargne halal Les cinq grands principes sont :

  1. L’interdiction de l’usure,
  2. L’interdiction du financement de certaines secteur d’activité tel que l’armement, l’alcool, les jeux de hasard… Etc.
  3. L’incertitude (gharar),
  4. La spéculation (maisir),
  5. L’enrichissement injuste, exploitation déloyale.

Plus d’infos ici

4. A qui s’adresse ces comptes ?

C’est comptes sont ouverts à toute personne quelque soit sa confession et qui éprouve un intérêt à investir son argent en respectant certaines valeurs morales et éthiques. C’est comptes ne sont donc pas ouverts uniquement aux musulmans, toute personne peut y accéder pourvu qu’il y trouve un intérêt.

5. L’assurance-vie:

L’assurance vie sous sa forme Takaful fait partie des comptes qui respecte les principes de la finance islamique. L’assurance vie est très interessante sur le plan fiscal et successoral. Nous allons nous attarder sur le contrat d’assurance vie Salam épargne placement construit par SwissLife.

Ce type de contrat a le mérite de présenter donc au moins 3 avantages majeurs:

–Avantage fiscal (une fiscalité extrêmement privilégiée en cas de retrait partiel après 8 ans mais aussi avant.)

–Avantage successoral (en cas de décès du souscripteur, les fonds sont reversés au(x) bénéficiaire(s) désigné(s) au contrat hors droits de succession (en respectant certains plafonds)

–Avantage Ethique (le placement respecte certaines valeurs éthiques, et pas besoin d’être musulman pour y adhérer !)

6. Salam épargne placement Swisslife :

Il s’agit d’un contrat d’assurance vie takaful. SALAM-Epargne & Placement est un contrat individuel d’assurance vie de type multisupport.
L’univers d’investissement mis en place par le gérant de fonds est le suivant :

Il s’agit d’un fonds de fonds, investi en parts de fonds conformes aux principes de la finance islamique ou Charia compatible qui interdit d’investir dans les activités et secteurs liés à l’alcool, au tabac, aux loisirs, à l’armement, à la viande porcine et les activités bancaires ou d’assurances traditionnelles, porteuses d’intérêts.

La sélection est réalisée sur la base de critères quantitatifs et de critères qualitatifs tels que gouvernance d’entreprise
ou qualité des processus de gestion. Les analyses permettent d’identifier des opportunités d’investissement dans une économie fondée sur
des produits et services éthiquement acceptables.

7. Quels sont les frais?

Frais à l’entrée et sur versement :

4,95% maximum de chaque versement.
Frais en cours de vie du contrat :

– sur le Fonds Euros : aucuns frais ;

– sur les supports en Unités de Compte : 1,10% de l’épargne, sur base annuelle.
Frais de sortie : néant.

Autres frais :

– frais d’arbitrage : un arbitrage gratuit par année civile ; arbitrages suivants : 0,20 % de l’épargne transférée, majorés d’un montant forfaitaire de 30 euros.

8. Disponibilité de l’épargne :

Rachat partiel ou total du contrat :
Le Souscripteur peut à tout moment, au terme du délai de renonciation, demander le rachat partiel ou total de l’épar- gne constituée.

Chaque rachat partiel doit être d’un montant minimum de 1 500 euros.

Le montant restant investi ne peut être inférieur à 3 000 euros.

Le montant minimum de rachat par support est de 150 euros.
Le rachat total du contrat met fin au contrat.

9. Support d’investissement :

Epargne halal assurance vie

La sicav Salam Epargne et Placement est ce que l’on appelle un fond de fond. Les fonds de fonds sont des fonds dont la performance est liée à plusieurs autres fonds. Les gérants de ce type de fonds ont pour mission de sélectionner les fonds les plus performants. L’autre avantage est la répartition du risque puisque votre argent est investi dans différents secteurs d’activité, dans différentes régions du monde, avec différentes sociétés de gestion, et souvent dans différentes devises, cela permet de réduire les risques.

Le fond Salam pax sicav est répartis de la manière suivante:
-39% en action
-11% en obligation
-37% en liquidités
-13% dans les autres actifs.

Le fond est essentiellement investi aux États-Unis à hauteur de 50%, en Asie à hauteur de 20% est dans la zone euro à hauteur de 8%.

Le fond bénéficie d’une bonne répartition dans différents secteurs de l’économie :

la santé est représenté à hauteur de 19% l’énergie à hauteur de 18% la technologie à hauteur de 16% les matériau de base à hauteur de 10% et la consommation cyclique 10%.

10. Performances:

Epargne halal salam

Comme on peut le constater sur ce graphique le contrat d’assurance vie Takaful performe aussi bien que l’indice CAC 40 depuis sa création. On peut aussi constater que la volatilité, c’est-à-dire l’ampleur de variation du cours est moins exacerbée que l’indice CAC 40. Ce qui signifie que le cours subi moins de fluctuations.

Conclusion :

Il est aujourd’hui possible de placer son argent en conformité avec les principes de l’islam à condition d’être conscient du risque. Comme nous l’avons vu l’un des contrats charia compatible disponible sur le marché est intéressant même si les performances passées ne peuvent prévaloir des performances futures.

Néanmoins le contrat est classifié 6 sur une échelle de 1 à 7 par l’AMF concernant le couple rendement/risque. Les montants investis sur les supports en Unités de Compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse, dépendant en particulier de l’évolution des marchés financiers.

Mais n’oubliez pas l’avenir se prepare…

Takaful


Les règles du commerce en islam

Quelles sont les règles du commerce en Islam?

L’islam regit le commerce des musulmans au moyen de trois sources principales : Le Coran, la Sunna (tradition prophétique) et le Fiqh (jurisprudence islamique).

Ces règles sont compilées dans un livre que nous allons vous faire découvrir aujourd’hui : les règles du commerce en islam.

Certes les commerçants seront ressuscités le jour du jugement comme étant des pervers sauf celui qui craint Allah, a fait preuve de piété et a été véridique ». (Rapporté par Tirmidhi)

Bien entendu ces mêmes valeurs sont véhiculées dans la Finance islamique Mais aussi dans les contrats d’Assurances Islamiques dit Takaful.

Après lecture de ce livre vous serez en mesure d’adopter le bon comportement dans le cadre de votre commerce. L’islam régit notre vie mais aussi notre travail. Nous nous devons d’être irréprochable sur ce sujet.

Les règles du commerce en islam ne sont pas toutes connues, ce livre va vous permettre de mieux vous adapter à l’éthique musulmane dans le cadre de la vente en islam.

Les règles du commerce en islam

Vous trouverez par exemple tout une partie sur le partenariat en Islam dont voici un extrait :

L’imam Chawkani a dit :
Le partenariat légiféré a lieu lors du consentement entre deux personnes ou plus sur le fait que chacun d’entre eux donne une part bien déterminée de son argent et ensuite de l’ensemble de cet argent, il va en résulter des profits ;
Et ceci, pour que chacun des deux associés ait une part des bénéfices proportionnelle à l’argent qu’il a versé ;
Et aussi, d’avoir une récompense en fonction du travail que l’un a fourni dans la compagnie.
S’ils se sont mis d’accord sur le fait d’avoir la même part de récompense (même pourcentage de profits) alors que la part versée de chacun n’est pas la même.
Comment définir le bénéfice : on parle en pourcentage de bénéfice et non pas en montant car on ne sait pas combien on va Gagner.

Alors bonne lecture !!! 🙂

GDE Erreur: Erreur lors de la récupération du fichier - si nécessaire, arrêtez la vérification d'erreurs (410:Gone)

Les 5 piliers de la Finance Islamique

Connaissez vous les 5 piliers de la Finance Islamique ?

La finance islamique qui s’est développé dans les années 70 a connu un très fort développement ces dernières années.

Elle représente aujourd’hui plus de 2000 milliards de dollars d’encours. Mais les principes qui régissent la finance islamique sont encore très peu connu nous allons tenter de vous dévoiler certains de ses principes fondamentaux.

Boom de la finance islamique Boom de la finance islamique

Le potentiel de développement de la finance islamique en France est très important. En effet, la France détient une population musulmane très élevée avec une population supérieure à 6 millions de personnes, soit près de 10% de la population totale.

En ce qui concerne la finance éthique, la demande toujours plus importante en matière de responsabilité des investissements constitue un terreau favorable au développement de ces produits financiers dits éthiques. Néanmoins, elle recouvre pour le moment moins de 2% des actifs financiers.

En revanche, la finance islamique qui est un compatiment de la finance éthique se place dans un cadre beaucoup plus innovant même si elle demeure une activité de niche.

Ce type de finance qui est à la fois une finance éthique et participative respecte donc un certains nombres de règles. Ces règles correspondent aux 5 piliers de a finance islamique et doivent être obligatoirement certifié par un comité indépendant que l’on appelle le charia board ou le comité charia.

Voici une vidéo d’ Anass Patel fondateur de 570easi qui vous aidera à y voir plus clair.

Parlez nous de vos projets sur le site https://www.iqra-finance.com

Christine Lagarde fait l’éloge de la Finance Islamique :

 Actualité Finance Islamique

La finance islamique qui a très bien résisté à cette crise que nous traversons depuis 2008 pourrait se voir allouer des moyens supplémentaires pour constituer un cadre réglementaire et ainsi accélérer son développement.

“La Finance Islamique peut en principe devenir un facteur de stabilité financière car le partage du risque reduit le ratio d’endettement et les échanges sont adossés à des actifs tangibles donc entièrement garantis.”

Christine Lagarde directrice du FMI

Le FMI va donc davantage s’impliquer dans cette finance ethique pour que celle ci puisse accélérer son développement et atteindre son réel  potentiel.

Actuellement les actifs dépassent les 2000 milliards de dollars mais ne pesent qu’une goutte d’eau dans la totalité des actifs financiers mondiaux.

D’autre part seulement 40 millions de personnes sont clientes d’une banque islamique sur les 1,4 milliards de musulmans dans le monde.

Il reste donc une belle marge de progression!

Pour en savoir plus : banque islamique en France